

上の階から水漏れが起きたら賠償相場はいくら?原因調査から保険活用まで徹底解説
| この記事の結論 |
|---|
|
天井のシミや家財の水濡れに気づき、上の階からの水漏れにどう対応すればいいのか分からず困っていませんか?
水漏れの直後は気持ちが動揺しやすく、相場を知らないまま話し合いを進めると、正当な補償を受けられないまま終わってしまうこともあります。
この記事では、上の階からの水漏れ発生直後にすべき対応、原因と責任の所在、賠償相場の目安、保険の使い方、相手が賠償してくれない場合の対処法まで分かりやすく解説します。落ち着いて、一つずつ確認していきましょう。
上の階から水漏れが起きたら最初に何をすればいい?
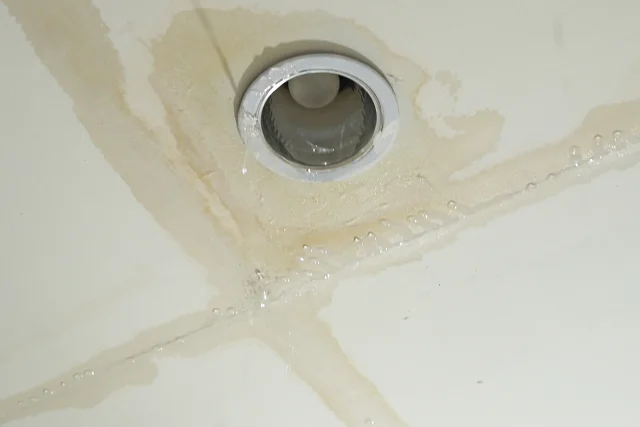
上の階からの水漏れに気づいたら、以下の順番で対応することが被害の拡大防止と、後の交渉をスムーズに進めるポイントになります。
- 写真・動画で証拠を残す
- 濡れると困るものを移動させる
- 上階の住人に連絡する
- 管理会社・管理組合に連絡する
まずは写真・動画で証拠を残す
被害箇所は時間の経過とともに乾いたり片付けられたりして、証拠としての説得力が弱くなります。天井や壁のシミ、濡れた家財は、対応を始める前に日付が分かる状態で撮影しておきましょう。
撮影する際は、被害箇所全体が分かる引きの写真と、シミの状態が分かる寄りの写真の両方を残すことがポイントです。
天井から水が滴り落ちている場合は、動画で撮影しておくと被害の深刻さが伝わりやすくなります。
家財に被害が出ている場合は、メーカー名や型番が分かる部分もあわせて記録しておくと、後日の見積りや保険申請でスムーズに手続きが進みます。
濡れると困るものを移動させて応急処置をする
感電や二次的なカビの発生を防ぐため、水がかかっている家電はコンセントを抜いてから移動させましょう。書類や写真など水に弱いものも、被害が及んでいない場所へ早めに避難させておくと安心です。
天井から水が垂れている場合は、バケツやタオルで水を受け止める程度の応急処置にとどめ、天井の内部まで自分で確認しようとするのは避けてください。天井材は水分を含むと強度が大きく落ち、無理に触ると崩落するおそれがあります。
応急処置はあくまで被害の拡大を防ぐための一時的な対応と考え、原因の特定や本格的な補修は専門業者に任せましょう。
上階の住人にすぐ一報を入れる
水漏れを止められるのは、原因のある部屋の住人だけです。深夜や休日であっても、被害が続いている間は連絡をためらう必要はありません。インターホンや電話で連絡がつかない場合は、メモを残す、管理会社に取り次いでもらうなど、複数の手段を試しましょう。
連絡がついたら、いつから水漏れに気づいたか、どの部屋のどの箇所が濡れているかを具体的に伝えると、原因の特定がスムーズに進みます。
感情的に責め立てるのではなく、まずは水漏れを止めてもらうことを優先した伝え方を心がけましょう。
管理会社・管理組合にも連絡する
賃貸であれば管理会社やオーナー、分譲であれば管理組合や管理会社に状況を報告しましょう。
第三者に早い段階で状況を確認してもらうことは、後日責任の所在を確認するうえでも重要な材料になります。
管理会社によっては、緊急対応の専門業者を手配してくれる場合もあるため、まずは連絡先を確認しておくと安心です。
連絡する際は、発生日時、被害箇所、上階への連絡状況をまとめて伝えると対応がスムーズになります。担当者名や対応内容も、後の交渉に備えて記録しておきましょう。
上の階からの水漏れの原因と責任は誰にある?
水漏れの原因によって、賠償請求の相手や責任の所在は以下のように変わります。
- 責任の所在は専有部分か共用部分か
- 上階住人の過失が原因になるケース
- 配管の老朽化・共用部分が原因で責任の所在が分かれるケース
責任の所在は専有部分か共用部分かで変わる
水漏れの責任は、原因が上階住人の設備にあるか、共用部分の配管にあるかで大きく変わります。
専有部分が原因であれば上階の住人、共用部分が原因であれば管理組合や建物所有者が賠償の相手になるのが基本です。マンションやアパートでは、給排水管の位置によって専有部分と共用部分の境界が図面上で定められており、境界線で責任の所在を判断できます。
ただし、老朽化による破損では過失の有無が争点になりやすく、判断が分かれることもあります。原因がはっきりしないうちは、どちらか一方を決めつけず、調査結果を待つ姿勢も大切です。
上階住人の過失が原因になるケース
洗濯機の排水ホースが外れていた、浴槽の栓を閉め忘れた、キッチンの止水栓を締め忘れたなど、日常生活上の不注意が原因の場合は、民法上の不法行為として損害賠償責任を問える可能性が高くなります。過失の程度が明らかであるほど、賠償交渉もスムーズに進みやすくなります。
上階の住人本人が直接賠償するケースもあれば、個人賠償責任保険に加入していれば保険会社が窓口となって対応するケースもあります。どちらの場合も、原因となった行為の内容をできるだけ具体的に確認しておくことが、後の話し合いを円滑にするポイントです。
配管の老朽化・共用部分が原因で責任の所在が分かれるケース
給排水管の経年劣化が原因の場合、配管が専有部分にあるか共用部分にあるかで、責任者が変わります。
共用部分であれば管理組合が保険や修繕積立金で対応するのが一般的です。専有部分内の配管は区分所有者の責任とされることが多く、管理規約の確認が欠かせません。
マンションによっては、専有部分内の給排水管であっても管理組合の共用部分保険で対応できる特約が付いている場合もあるため、管理会社に確認してみる価値があります。
原因箇所が壁や床下に隠れていて特定が難しい場合は、専門業者による調査を挟むことで、責任の所在をめぐる話し合いが進めやすくなります。
上の階から水漏れが起きたときの賠償相場はいくら?
賠償額の目安は、次のポイントから確認できます。
- 被害箇所別の修理費用
- 迷惑料・慰謝料
それぞれのポイントを詳しく解説します。
被害箇所別の修理費用の目安
代表的な被害箇所ごとの費用感を、以下の表にまとめました。実際の金額は被害の範囲や使用する建材のグレード、施工業者によって変わるため、必ず複数の見積りを取って比較しましょう。
| 被害箇所 | 施工内容 | 費用目安 |
|---|---|---|
| 壁紙(クロス) | 部分張り替え(1㎡あたり) | 800円〜1,800円 |
| 壁紙(クロス) | 6畳分の壁面全体 | 3万円〜8万円 |
| 天井(石膏ボード) | シミ・パテの部分補修 | 2万円〜4万円 |
| 天井(石膏ボード) | 6畳全面張り替え | 5万円〜10万円 |
| 天井(石膏ボード) | 下地の腐食を伴う張り替え | 8万円〜18万円 |
| 床(フローリング) | 部分張り替え(1畳程度) | 1万円〜2万円 |
| 床(フローリング) | 6畳全面張り替え | 6万円〜18万円 |
| 家電・家具 | 損害時の算定基準 | 購入時価格から経過年数を差し引いた時価額 |
壁紙は被害箇所だけを部分的に補修すると色や質感の差が目立つため、部屋全体を張り替えるケースが多く見られます。天井は石膏ボードが水分を吸うと強度が落ちやすく、シミが小さくても内部の下地まで傷んでいることがあるため、見た目以上に費用がかさむ場合があります。
床は水が浸透すると反りや膨張が起きやすく、フローリングの場合は部分張り替えより全面張り替えのほうが仕上がりの継ぎ目が目立たず、結果的に選ばれることが多い工法です。家電や家具は新品の購入価格ではなく、時価額(減価償却後の金額)で算定されるのが一般的で、古い製品ほど補償額が低くなる点は事前に理解しておきましょう。
修理費用以外の費用
被害箇所が複数にまたがる場合は、それぞれの費用を単純に合算するだけではありません。養生費や廃材処分費、出張費といった共通の諸経費も加味して見積りを確認することが大切です。
複数の業者から見積りを取ることで、相場から大きく外れた金額を提示されていないかを確認できます。
迷惑料・慰謝料は請求できる?
迷惑料や慰謝料には法律上確立した相場がなく、精神的苦痛がよほど大きいと認められない限り、慰謝料として金銭化するのは難しいのが実情です。
実務上は、修理費や家財の実損害を賠償してもらったうえで、お詫びの品や商品券程度で収まるケースが多く見られます。
長期間の断水や仮住まいを強いられるなど、通常の水漏れトラブルを超える精神的負担があった場合は、個別に増額交渉できる可能性もあります。
金額の妥当性に迷ったときは実費に基づいた交渉を基本とし、判断が難しい場合は相談窓口を活用しましょう。
火災保険と個人賠償責任保険はどこまで使える?
水漏れ被害では、自分が加入している火災保険(家財保険)と、上階の住人が加入している個人賠償責任保険という2つの保険が関係します。
どちらを使うかによって、交渉の進め方や自己負担の有無が変わるため、まずは両方の保険の役割を整理しておきましょう。
自分の火災保険・家財保険で直せる範囲
水濡れ損害を補償する特約が付いていれば、天井や壁の修理費、家財の損害を自分の保険で先に補償してもらえる場合があります。
契約内容は保険会社や商品によって異なるため、事故が起きたら証券や約款を確認し、契約している損害保険会社に早めに連絡しましょう。
自分の保険を使って先に補償を受けておくと、相手方との交渉を待たずに修理を進められるメリットがあります。
後日、上階の住人に過失が認められれば、保険会社が代わりに損害賠償請求(求償)を行ってくれることもあり、自己負担を抑えられる可能性があります。
上階側の個人賠償責任保険が使えないケース
個人賠償責任保険は、日常生活で他人に損害を与えた場合の法律上の賠償責任を補償する保険です。
ただし、配管の経年劣化のように上階住人の過失が認められにくい原因では、保険の対象外と判断されることがあります。
上階の住人が個人賠償責任保険そのものに加入していない場合や、火災保険の特約として付帯していることに本人が気づいていない場合もあるため、加入状況を確認してもらうことも大切です。
共用部分の管理者側の保険が対応するかどうかも、あわせて確認しましょう。
上の階の住人が賠償してくれない・謝罪がないときはどうすればいい?
感情的にならず、被害状況と修理費用の見積りを整理して冷静に交渉することが基本です。
それでも話し合いが進まない場合は、第三者の相談窓口を頼るのが現実的な進め方になります。感情的な対立が深まる前に、早めに次の一手を検討しておきましょう。
試すべき交渉の進め方
被害箇所の写真、修理業者の見積書、やり取りの記録をまとめ、書面やメッセージで具体的に伝えましょう。
感情的な要求ではなく、実費に基づいた金額を提示することで、相手も対応しやすくなります。回答の期限をあらかじめ区切っておくことも、話を前に進めるうえで有効です。
口頭でのやり取りだけで済ませると、後で言った言わないのトラブルになりやすいため、メールやメッセージアプリなど記録が残る手段を使うことをおすすめします。
管理会社に間に入ってもらえる場合は、第三者を介したほうが冷静に話し合いを進めやすくなります。
話がこじれた場合の相談窓口
交渉が平行線のまま進まない場合は、国土交通大臣指定の相談窓口である住宅リフォーム・紛争処理支援センターの「住まいるダイヤル」で、建築士に無料で相談できます。
金額面で折り合わない場合は、60万円以下の請求であれば少額訴訟という手続きも選択肢になります。各自治体の消費生活センターでも、近隣トラブルに関する相談を受け付けていることがあり、必要に応じて弁護士への相談も検討しましょう。
相談先を複数知っておくことで、一つの窓口で解決しなくても次の手段に進みやすくなります。
水漏れの原因調査や修理を業者に依頼するときのポイントは?
当事者間の話し合いだけでは原因の切り分けが難しい場合、第三者の専門業者に原因調査を依頼することで交渉を進めることができるでしょう。
客観的な調査結果があれば、責任の所在についての話し合いもスムーズに進みやすくなります。
原因不明の水漏れに第三者調査が必要な理由
水漏れの原因が専有部分にあるか共用部分にあるかは、目視だけでは判断できないことが少なくありません。
専門業者による散水試験や点検口からの確認といった調査を行うことで、原因箇所を客観的な根拠とともに特定できます。散水試験は、疑わしい箇所に実際に水を流し、下の階への浸水を確認しながら原因を絞り込む方法です。
当事者同士では水漏れの原因について意見が食い違いやすいため、専門業者による調査結果があると、管理会社や保険会社とのやり取りでも説得力のある資料として活用できます。
業者選びで確認すべきポイント
依頼先を選ぶ際は、以下の点を確認しておくと安心です。
- 各自治体の水道局から指定を受けた業者かどうか
- 現場確認後に見積りを提示し、納得してから作業を始めるかどうか
- 電話以外にも写真や動画で相談できる窓口があるかどうか
水まるでは、水道局指定給水装置工事事業者として現場を確認したうえで見積りを提示し、了承を得てから作業を進めています。電話でのやり取りが難しい時間帯でも、LINEで被害箇所の写真や動画を送って相談することができます。
原因が分からず不安な場合でも、現場を確認したうえで状況を説明しながら対応するため、初めての水漏れトラブルでも相談しやすい体制を整えています。
まとめ
上の階からの水漏れは、初動の証拠保全と冷静な交渉が結果を大きく左右します。
まずは被害箇所を写真・動画で記録し、上階の住人と管理会社へ連絡することから始めましょう。
原因の特定に迷う場合は、水道局指定給水装置工事事業者の水まるにご相談ください。24時間365日の受付体制と、現場確認後の明確な見積り、LINEでの写真相談にも対応しており、初めての水漏れトラブルでも安心してお任せいただけます。